Carro media monta faz seguro?
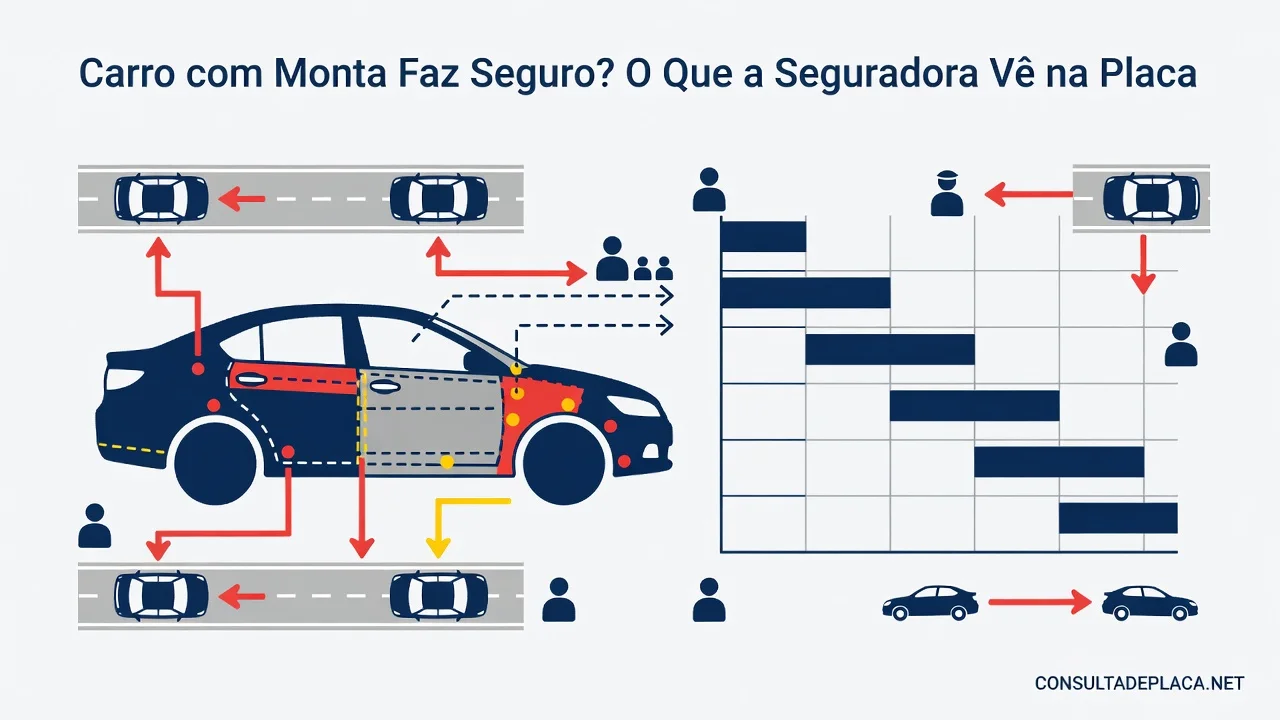
Sim, carro de média monta pode fazer seguro, assim como os de monta leve e monta pesada. As seguradoras analisam cada caso individualmente antes de aceitar a proposta. O importante é entender que a classificação de monta influencia diretamente as condições de cobertura, o valor do prêmio e a franquia oferecida. A consulta de placa no consultadeplaca.net ajuda a identificar a situação real do veículo antes de solicitar a cotação.
As seguradoras não recusam automaticamente um carro de média monta. Elas realizam uma análise criteriosa do histórico do veículo, incluindo se ele foi recuperado de sinistro. O objetivo é avaliar o risco real de sinistralidade antes de definir as condições comerciais.
O que a seguradora consulta antes de aceitar seguro de carro de média monta?
A seguradora consulta basicamente três informações principais: o histórico de sinistros do veículo, a existência de gravame (restrições) e a situação cadastral junto ao Departamento Estadual de Trânsito (DETRAN). A consulta por placa no consultadeplaca.net devolve até quatro campos de restrição com o texto literal do órgão, como ALIENACAO FIDUCIARIA, RESERVA DE DOMINIO, PENHOR DE VEICULO, RESTRICAO JUDICIAL ou SEM RESTRICAO.
Além disso, a seguradora verifica marca, modelo, ano de fabricação e modelo, cor, combustível, município e UF de emplacamento, espécie, chassi, situação do veículo e valor da tabela FIPE. Esses dados ajudam a definir o risco do veículo e as condições que serão oferecidas na apólice.
| Item | Detalhe | Observação |
|---|---|---|
| Tipo de Monta | Leve, Média ou Pesada | Influencia diretamente o prêmio e a franquia |
| Recuperado de Sinistro | Veículo já sinistrado e recuperado | Exige análise mais rigorosa |
| Restrições | Até 4 campos literais | consultadeplaca.net informa se existe gravame |
| Situação do Veículo | Normal ou sinistrado | Impacta diretamente na aceitação |
O fato de o veículo ter sido recuperado de sinistro não impede automaticamente a contratação do seguro. No entanto, a seguradora costuma aumentar o valor do prêmio e da franquia para compensar o risco maior. Em alguns casos, a companhia tradicional pode recusar a proposta e indicar produtos especializados para veículos de maior risco.
Como fazer seguro de carro de média monta ou recuperado de sinistro?
Para fazer seguro de carro de média monta ou recuperado de sinistro, o ideal é comparar várias seguradoras especializadas. Cada companhia tem critérios próprios de aceitação e precificação para esses perfis. A consulta prévia da placa ajuda a ter todos os dados atualizados antes de iniciar o processo de cotação.
- Acesse o consultadeplaca.net e realize a consulta por placa completa do veículo
- Verifique se existem restrições (ALIENACAO FIDUCIARIA, PENHOR DE VEICULO, RESTRICAO JUDICIAL etc.)
- Confira a situação do veículo e se ele consta como recuperado de sinistro
- Reúna os dados completos: marca, modelo, ano, chassi, valor FIPE e restrições
- Busque cotação em corretoras especializadas em veículos de média monta e recuperados
- Compare as condições de prêmio, franquia e coberturas entre as opções
- Escolha a proposta mais adequada ao seu perfil e contrate o seguro
O que pode dar errado ao tentar fazer seguro de carro de média monta?
A principal dificuldade ao tentar fazer seguro de carro de média monta ou recuperado de sinistro é a recusa por parte das seguradoras tradicionais. Muitas companhias possuem regras internas rígidas que limitam a aceitação desses veículos. Quando isso acontece, o proprietário precisa buscar alternativas no mercado de seguros especializados.
Outra questão comum é o aumento significativo do valor do prêmio e da franquia. Como o risco é considerado maior, as condições comerciais ficam menos atrativas. Por isso, é fundamental comparar diversas opções antes de tomar a decisão final.
Para veículos com restrições ativas, como alienação fiduciária ou penhor, algumas seguradoras exigem que o gravame seja quitado antes da contratação. Já para veículos recuperados de sinistro, a análise pode ser ainda mais criteriosa, exigindo laudo de vistoria veicular especializado.
Se a seguradora tradicional recusar a proposta, a melhor alternativa é procurar corretoras especializadas em veículos de risco ou com histórico de sinistro. Essas empresas trabalham com seguradoras que aceitam carros de média monta e recuperados de sinistro com condições específicas. A consulta atualizada no consultadeplaca.net continua sendo a melhor forma de ter todos os dados necessários para agilizar o processo.
Carro recuperado de sinistro faz seguro?
Sim, carro recuperado de sinistro também pode fazer seguro, embora com maior restrição. As seguradoras avaliam o laudo de recuperação, a qualidade do reparo e o histórico do veículo. Nem todas as companhias aceitam este perfil, e as que aceitam costumam exigir vistoria presencial prévia.
O mercado oferece opções específicas para veículos com esse histórico. Algumas seguradoras especializadas ou com produtos de nicho conseguem cotar apólices mesmo para carros recuperados de sinistro.
Por que a recusa de seguro não é automática para carro de média monta?
A recusa de seguro não é automática para carro de média monta porque cada seguradora possui sua própria política de aceitação de risco. Algumas companhias trabalham com perfil mais flexível e aceitam o veículo mediante ajustes no contrato, enquanto outras optam por não segurar esse tipo de bem.
A decisão final depende de análise técnica interna. O fato de o carro ter sido de média monta não impede necessariamente a contratação, mas exige que a seguradora avalie o grau de reparo realizado e o risco residual envolvido.
O que muda no prêmio e na franquia para carro de média monta ou recuperado de sinistro?
O prêmio do seguro costuma ser mais alto para carro de média monta e recuperado de sinistro em comparação com veículos de mesma categoria sem histórico de sinistro. A franquia também tende a ser elevada como forma de reduzir a exposição da seguradora.
Essas alterações protegem a companhia contra o maior risco estatístico desses veículos. O segurado deve comparar várias propostas, pois as diferenças de preço e condições podem ser significativas entre as seguradoras.
O que fazer quando a seguradora tradicional recusa o seguro de carro de média monta?
Quando a seguradora tradicional recusa o seguro de carro de média monta, o proprietário tem alternativas no mercado. Existem corretoras especializadas e seguradoras que trabalham com perfis de risco mais elevado ou com produtos específicos para veículos sinistrados.
Outra opção é realizar uma vistoria veicular completa e apresentar laudos detalhados do reparo. Algumas empresas aceitam o risco após análise técnica mais profunda. Também é possível buscar seguros com coberturas mais limitadas ou com franquia maior para reduzir o valor do prêmio.
Qual a diferença entre consultar gravame e consultar quem é o credor no consultadeplaca.net?
A consulta no consultadeplaca.net informa se existe gravame no veículo, devolvendo até quatro campos de restrição com o texto literal do órgão. Os possíveis registros são alienação fiduciária, arrendamento, reserva de domínio, penhor de veículo, restrição judicial, restrição administrativa, restrição benéfico tributário ou sem restrição.
Porém, a consulta não devolve o nome do banco, financeira ou agente financeiro, nem número de contrato, saldo devedor ou data de vencimento. Ela responde apenas se existe gravame, e não quem é o credor.
Como funciona a baixa de gravame no veículo segundo a legislação atual?
A baixa do gravame deve ser registrada pelo credor no sistema, conforme o art. 18 da Resolução CONTRAN 807/2020, que estabelece prazo de 10 dias para o credor realizar o registro da baixa. O DETRAN não realiza essa baixa por iniciativa própria.
A Resolução CONTRAN 807/2020 revogou a Resolução 689/2017 conforme seu art. 25. Essas regras definem os procedimentos atuais para quitação e baixa de gravames veiculares em âmbito nacional.
Fontes oficiais
Consulte os portais oficiais federais para regras e valores atualizados. Este conteúdo é informativo e não substitui a orientação do órgão de trânsito.
Perguntas Frequentes
O que significa carro de média monta para seguro?
Carro de média monta refere-se a veículos com avarias de média gravidade, geralmente recuperados de sinistro e reparados. As seguradoras tratam essa categoria de forma específica, consultando histórico de sinistro, monta e existência de gravames antes de aceitar a proposta. (38 palavras)
Seguradora aceita carro de média monta?
Sim, muitas seguradoras aceitam veículos de média monta, porém realizam análise mais rigorosa. Elas consultam se o veículo tem restrições (alienação fiduciária, reserva de domínio, penhor etc.), histórico de sinistro e valor atualizado. A aceitação não é automática e depende da política de cada seguradora. (42 palavras)
Como fica o valor do seguro para carro de média monta?
O prêmio do seguro costuma ser mais alto para veículos de média monta em comparação a carros sem histórico de sinistro. A seguradora avalia o risco maior de fraude ou perda total. O valor exato varia conforme a análise de cada companhia. (41 palavras)
Franquia é maior em carro de média monta?
Geralmente sim. As seguradoras costumam oferecer franquia elevada ou apenas opções de franquia majorada para veículos de média monta ou recuperados de sinistro, justamente pelo maior risco percebido. O valor final depende da análise da proposta. (39 palavras)
Seguradora consulta o que antes de aceitar carro de média monta?
A seguradora consulta principalmente se o veículo possui gravame (alienação fiduciária, arrendamento, reserva de domínio, penhor, restrição judicial ou administrativa) através de consultas como o consultadeplaca.net, além do histórico de sinistro e situação do veículo. (43 palavras)
Por que a seguradora não recusa automaticamente carro de média monta?
Porque nem todo veículo de média monta representa alto risco. Se o reparo foi bem feito, a documentação está regular e não há gravames pendentes, muitas seguradoras aceitam o risco com ajustes no prêmio e na franquia. A análise é individual. (44 palavras)
O que fazer se a seguradora tradicional recusar o carro de média monta?
Existem seguradoras especializadas em veículos de médio e alto risco, incluindo recuperados de sinistro. Outra alternativa é buscar corretoras especializadas nesse perfil ou aceitar coberturas mais limitadas com franquia elevada. (40 palavras)
Carro recuperado de sinistro tem seguro? Como funciona?
Sim, é possível segurar carro recuperado de sinistro (média ou alta monta). A seguradora fará análise criteriosa do histórico, consulta de gravames via sistema como consultadeplaca.net e geralmente aplica prêmio mais alto e franquia elevada. (42 palavras)