O que é reintegração de posse de veículo no Brasil?
A reintegração de posse é o instrumento jurídico que permite ao proprietário legal ou ao financiador recuperar um veículo que está com o devedor inadimplente. Ela está prevista no Decreto-Lei 911/1969 e é amplamente utilizada em contratos de financiamento, consórcio e, em alguns casos, seguro. O objetivo é devolver o bem ao credor de forma rápida quando as parcelas deixam de ser pagas.
Antes de assinar qualquer contrato de financiamento ou consórcio, o consumidor precisa entender exatamente como funciona esse mecanismo, pois ele afeta diretamente a decisão financeira e o patrimônio do comprador.
Quem pode pedir a reintegração de posse?
A reintegração de posse é solicitada pela instituição financeira ou pela empresa de consórcio que figura como proprietária fiduciária do veículo. O consumidor aparece como possuidor direto, mas a propriedade fica com o credor até a quitação total da dívida. O consultadeplaca.net permite verificar rapidamente se o veículo possui algum registro de restrição ou alienação fiduciária antes de fechar negócio.
Essa ação judicial ou extrajudicial só pode ser movida após o vencimento da dívida e o descumprimento das obrigações contratuais.
O que o contrato de financiamento ou consórcio costuma prever sobre reintegração de posse?
O contrato define as condições em que o credor poderá acionar a reintegração de posse. Ele costuma trazer as hipóteses de inadimplência, os prazos de notificação, a forma de constituição em mora e os direitos de o consumidor pagar o débito pendente para evitar a retomada do bem.
O documento também indica o procedimento que será adotado, se judicial ou extrajudicial, e as responsabilidades de cada parte em caso de depreciação ou danos ao veículo durante o período de posse.
Quais são os direitos do consumidor na reintegração de posse?
O consumidor tem direito a receber notificação prévia antes da ação de reintegração de posse, a ter oportunidade de purgar a mora (quitando o que deve) dentro do prazo previsto em contrato e a receber de volta eventuais valores pagos a maior ou bens dados em troca. Além disso, a lei protege contra abusos e cobra que a retomada seja feita de forma pacífica, sem violência ou constrangimento ilegal.
É fundamental conhecer esses direitos antes de assinar qualquer contrato que envolva alienação fiduciária.
O que conferir item a item no contrato antes de assinar
Antes de fechar qualquer financiamento ou consórcio, leia atentamente o contrato e verifique os seguintes pontos:
| Item | Detalhe | Observação |
|---|---|---|
| Cláusula de alienação fiduciária | Confirme se o veículo fica em nome da instituição até a quitação | É o fundamento legal da reintegração de posse |
| Condições de inadimplência | Quantas parcelas em atraso autorizam a cobrança judicial | Verifique o exato número de dias ou parcelas |
| Prazo para purgação da mora | Tempo concedido para quitar o débito e evitar a retomada | Deve estar expresso no contrato |
| Forma de notificação | Se será por carta, e-mail, WhatsApp ou publicação em edital | Importa para que você não seja surpreendido |
| Responsabilidade por danos e depreciação | Quem responde por eventuais avarias após a retomada | Pode gerar cobrança adicional ao consumidor |
| Procedimento extrajudicial ou judicial | Qual caminho o credor pretende seguir | Influencia velocidade e custo do processo |
Guardar uma cópia completa do contrato assinado é essencial para exercer os direitos caso surja alguma divergência futura.
O que pode dar errado na reintegração de posse?
Muitos consumidores só descobrem as consequências da reintegração de posse após o veículo já ter sido retomado. Problemas comuns incluem falta de notificação clara, cobrança de valores abusivos após a retomada, leilão do veículo por valor muito abaixo do mercado e dificuldade para receber eventuais saldos positivos.
Outro risco frequente é assinar contrato sem entender que a propriedade do bem não é transferida até a última parcela, o que transforma a reintegração de posse em uma ferramenta rápida e eficaz para o credor. Por isso, a leitura completa do contrato e a consulta veicular prévia são medidas de proteção essenciais antes de assumir qualquer compromisso financeiro com veículo financiado ou consorciado.
O que é o instrumento de reintegração de posse no financiamento de veículos?
A reintegração de posse é o mecanismo legal que permite ao credor recuperar o veículo financiado ou consorciado quando o devedor deixa de pagar as parcelas. Ele está previsto no Decreto-Lei 911/1969 e funciona como uma ação judicial rápida para devolver o bem ao proprietário legal, que no caso é a instituição financeira até a quitação total.
O instrumento existe exatamente para proteger o financiamento. Diferente de uma simples busca e apreensão, a reintegração de posse é o nome técnico da medida judicial que devolve o carro ao credor quando há inadimplência. O leitor que busca consultadeplaca.net costuma estar avaliando se vale a pena assumir esse risco antes de fechar o negócio.
Como funciona o mecanismo de reintegração de posse na prática?
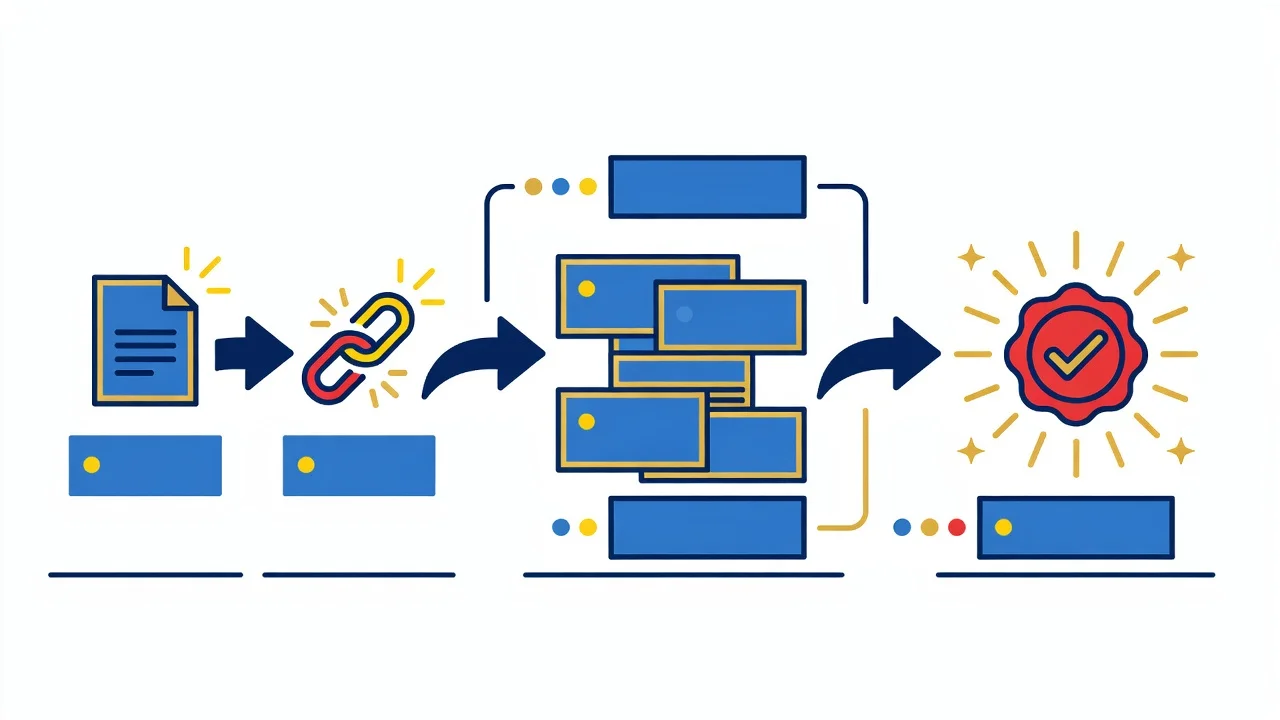
O mecanismo começa com a notificação extrajudicial ou judicial ao devedor. Após o inadimplemento, o credor pode ingressar com ação de reintegração de posse. O juiz analisa a prova do contrato e da mora, e em muitos casos determina a busca e apreensão do veículo em poucas semanas.
Após a retomada do bem, o veículo é avaliado e colocado à venda. O valor obtido é usado para quitar o saldo devedor, encargos e despesas. Se sobrar dinheiro, ele deve ser devolvido ao antigo devedor. Se faltar, o credor pode cobrar a diferença.
Quem oferece a reintegração de posse e em quais contratos ela aparece?
A reintegração de posse é solicitada por bancos, financeiras e administradoras de consórcio que atuam como credoras no financiamento ou consórcio de veículos. Ela está presente na grande maioria dos contratos de alienação fiduciária em garantia celebrados no Brasil.
Esse instrumento aparece tanto em financiamentos diretos como em consórcios contemplados. O contrato de seguro do veículo normalmente não tem relação direta com a medida, mas a falta de pagamento do seguro pode acelerar o processo por descumprimento de cláusulas acessórias.
Como é feito o cálculo no processo de reintegração de posse?
O cálculo considera o saldo devedor atualizado até a data da retomada do veículo. São somados o valor principal restante, os encargos contratuais previstos, as despesas de retomada, armazenamento e leilão. Depois desconta-se o valor obtido com a venda do bem.
O devedor tem direito de receber eventual saldo positivo. Da mesma forma, se o valor da venda não cobrir toda a dívida, o credor pode prosseguir pela diferença. O importante é que todo o demonstrativo deve ser apresentado de forma clara e comprovada nos autos.
O que fazer antes de fechar um financiamento ou consórcio de veículo?
Consulte sempre o histórico completo do veículo em portais oficiais antes de assumir qualquer compromisso. A consulta de placa permite identificar se o carro já teve débitos graves ou restrições anteriores que possam indicar risco maior de inadimplência futura.
Leia o contrato inteiro, inclusive as cláusulas em letras menores. Leve o documento para um advogado ou defensor público analisar se as condições estão equilibradas. Lembre-se que, uma vez assinado, o instrumento de retomada do bem passa a valer plenamente.
Quanto mais transparente for o contrato e quanto melhor for sua saúde financeira, menor será o risco real de passar por uma reintegração de posse. Planeje o orçamento antes de assinar.
Fontes oficiais
Consulte os portais oficiais federais para regras e valores atualizados. Este conteúdo é informativo e não substitui a orientação do órgão de trânsito.
Perguntas Frequentes
O que é reintegração de posse em financiamento de veículo?
Reintegração de posse é o instrumento jurídico que permite ao credor (financeira ou banco) retomar o veículo financiado ou consorciado quando o devedor deixa de pagar as parcelas. Está previsto no Decreto-Lei 911/1969 e ocorre por meio de ação judicial ou, quando o contrato permite, por busca e apreensão extrajudicial.
Quem pode pedir a reintegração de posse do veículo?
A reintegração de posse só pode ser pedida pela instituição financeira ou empresa de consórcio que consta como proprietária fiduciária do veículo no contrato de financiamento ou consórcio. O consumidor não possui esse direito.
O que o contrato de financiamento costuma prever sobre reintegração de posse?
O contrato normalmente prevê as hipóteses de inadimplência que autorizam a busca e apreensão, o prazo para purgação da mora, as despesas de remoção e depósito do veículo, além das obrigações do devedor quanto à conservação do bem até a efetiva entrega.
Quais são os direitos do consumidor na reintegração de posse?
O consumidor tem direito de ser notificado, de purgar a mora (quitando as parcelas vencidas mais encargos) dentro do prazo legal, de receber de volta eventuais valores excedentes após a venda do bem, e de ser ressarcido por eventuais abusos cometidos durante o processo.
Como funciona o cálculo na reintegração de posse?
O cálculo considera o valor das parcelas vencidas, os encargos contratuais previstos, as despesas de busca, apreensão, remoção e depósito. Após a venda do veículo, desconta-se o débito atualizado e devolve-se ao consumidor o eventual saldo positivo. O mecanismo exato está descrito no contrato.
O que devo conferir no contrato antes de assinar um financiamento ou consórcio?
Antes de assinar, verifique: (1) cláusula de constituição de propriedade fiduciária; (2) condições para busca e apreensão; (3) prazo para purgação da mora; (4) forma de cálculo de encargos e despesas; (5) regras de venda extrajudicial do bem; (6) obrigação de devolução de eventual saldo ao consumidor.
É possível evitar a reintegração de posse do veículo?
Sim. O principal caminho é manter as parcelas em dia ou, ao identificar dificuldade, entrar em contato com a instituição antes de ficar inadimplente para negociar a quitação das parcelas vencidas ou refinanciamento dentro do prazo de purgação da mora.
Após a reintegração de posse, o consumidor ainda pode dever dinheiro?
Sim. Após a venda do veículo, é feito o acerto de contas. Se o valor obtido com a venda não cobrir todo o débito atualizado mais despesas, o consumidor permanece responsável pela diferença (saldo devedor remanescente).