O que é seguro prestamista e por que ele é obrigatório no financiamento de veículos?
O seguro prestamista é um seguro de vida e invalidez que protege tanto o financiador quanto o consumidor em casos de morte ou incapacidade permanente do contratante. No Brasil, o seguro prestamista é obrigatório em todo financiamento e consórcio de veículos, pois garante a quitação total ou parcial da dívida caso o devedor venha a falecer ou sofra invalidez permanente.
Ele não é um seguro do veículo, mas sim um seguro sobre a vida da pessoa que contraiu a dívida. Sem essa cobertura, o banco ou financeira não libera o crédito. Por isso, ele integra o pacote de financiamento, consórcio e seguro obrigatório em praticamente todas as operações de crédito veicular.
Quem oferece o seguro prestamista e como funciona o cálculo?
O seguro prestamista é oferecido pelas próprias instituições financeiras ou por seguradoras autorizadas pela Superintendência de Seguros Privados (Susep) que possuem convênio com o banco. O valor da proteção é calculado com base no saldo devedor remanescente do financiamento em cada período.
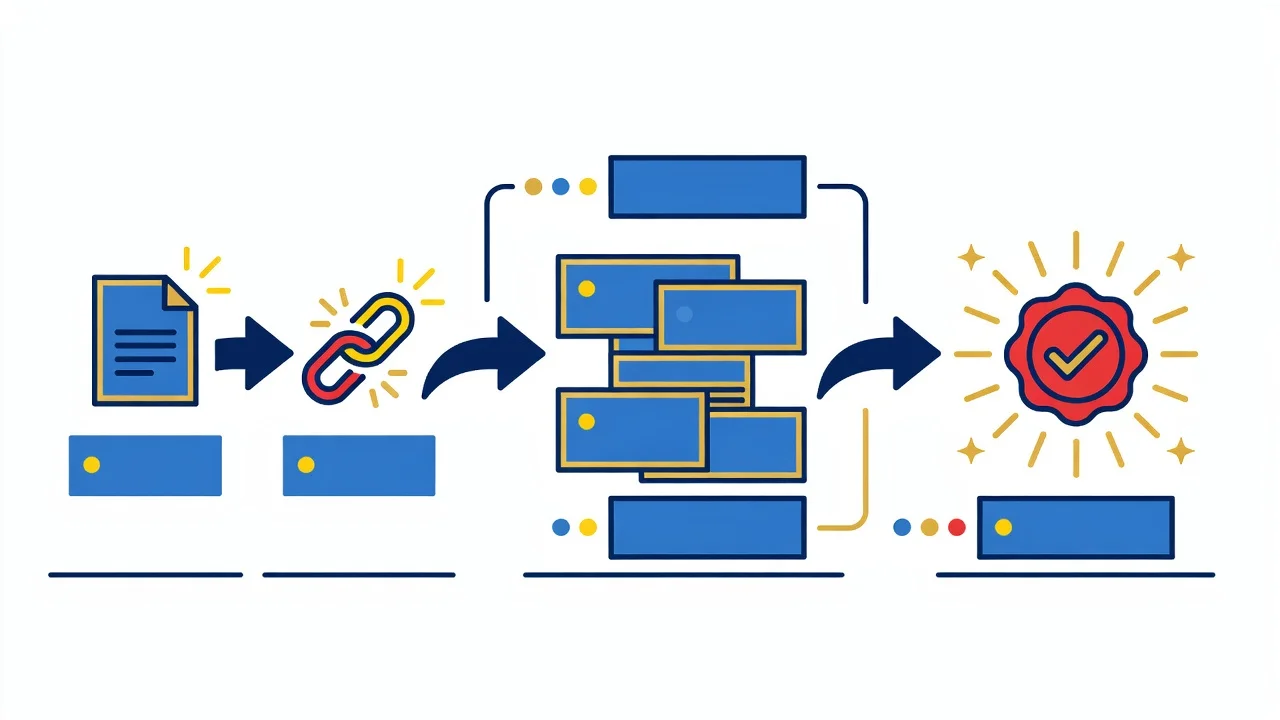
O mecanismo de cálculo considera o valor principal ainda devido, a idade do contratante e o prazo restante da operação. À medida que o saldo devedor diminui com as amortizações, o valor do seguro também diminui automaticamente. Essa característica faz com que o custo total do seguro seja proporcional ao risco efetivamente coberto ao longo do tempo.
O que o contrato de seguro prestamista costuma prever?
O contrato define com clareza as situações que ativam a quitação da dívida, os prazos para comunicação do sinistro e os documentos necessários para acionar a cobertura. Ele também estabelece os percentuais de quitação em caso de invalidez parcial e as exclusões contratuais aplicáveis.
| Item | Detalhe | Observação |
|---|---|---|
| Cobertura principal | Morte ou invalidez permanente por acidente ou doença | Quitação total ou proporcional do saldo devedor |
| Carência | Geralmente inexistente para morte e invalidez por acidente | Verificar no contrato se há carência para invalidez por doença |
| Exclusões | Suicídio nos primeiros 2 anos, atos ilícitos intencionais e doenças preexistentes não declaradas | Leitura obrigatória antes da assinatura |
| Prazo de comunicação | Período máximo para avisar a seguradora após o sinistro | Normalmente 30 dias, mas deve ser conferido no contrato |
O Código de Defesa do Consumidor (CDC), em seu artigo 39, inciso I, proíbe a venda casada. Por isso, a instituição financeira deve deixar claro que o seguro prestamista é obrigatório por exigência do órgão regulador, mas o consumidor tem direito de receber todas as informações de forma prévia e transparente.
O que o consumidor deve conferir no contrato antes de assinar?
Antes de assinar qualquer financiamento de veículo, o consumidor precisa ler atentamente o contrato do seguro prestamista. A Resolução CMN 4.935/2021 reforça a necessidade de clareza nas condições contratuais. Confira os seguintes pontos:
- Quais eventos exatamente geram a quitação da dívida (morte, invalidez total e permanente, invalidez parcial);
- Se existe carência para invalidez por doença;
- Lista completa de exclusões contratuais;
- Prazo máximo para comunicação do sinistro à seguradora;
- Documentos necessários para acionar a cobertura;
- Forma de cálculo do valor do seguro mês a mês;
- Se o seguro está incluído no CET (Custo Efetivo Total) de forma discriminada;
- Direito de cancelamento e devolução proporcional do prêmio.
Consultar o contrato com calma evita surpresas futuras. O consumidor tem o direito de levar o contrato para casa ou baixar o arquivo digital antes de assinar.
Como consultar débitos e restrições do veículo antes de financiar?
Antes de fechar qualquer financiamento, é essencial verificar a situação real do veículo. A consulta por placa permite identificar débitos de IPVA, multas, licenciamento e possíveis restrições judiciais ou administrativas que podem complicar a transferência.
Acesse o site consultadeplaca.net e realize a consulta por placa de forma rápida e segura. Essa verificação deve ser feita antes de assinar qualquer proposta de financiamento, consórcio e seguro.
O que pode dar errado com o seguro prestamista?
O principal risco é a recusa indevida da cobertura pela seguradora por falta de documentação ou por interpretação equivocada das cláusulas. Outro erro comum é o consumidor não ser informado de forma clara sobre as exclusões contratuais, o que pode gerar negativa de pagamento no momento mais crítico.
Além disso, a falta de leitura prévia do contrato pode levar à contratação de coberturas desnecessárias ou ao desconhecimento de direitos previstos na Resolução CMN 4.935/2021. Por isso, a atenção aos detalhes antes da assinatura é a melhor forma de proteção.
Como funciona o mecanismo de cálculo do seguro prestamista?
O valor do seguro prestamista é calculado mensalmente sobre o saldo devedor remanescente da operação. Quanto menor o saldo, menor o valor do prêmio. O cálculo considera a idade do contratante, o prazo restante do financiamento e as condições atuariais definidas pela seguradora.
Por isso o custo aparece todo mês na fatura, sempre vinculado ao valor ainda devido. Essa forma de cálculo faz com que o valor pago diminua naturalmente ao longo do tempo conforme o financiamento é amortizado.
Quais são os direitos do consumidor no seguro prestamista?
O consumidor tem direito à informação clara e prévia sobre a existência e o custo do seguro prestamista antes de assinar o contrato. A instituição deve apresentar o valor de forma destacada e permitir a escolha de seguradora quando houver opção.
Além disso, o Código de Defesa do Consumidor (CDC) garante que qualquer cláusula abusiva pode ser questionada judicialmente. O consumidor também pode solicitar a exclusão do seguro quando quitar o financiamento antecipadamente.
Como o seguro prestamista se relaciona com consórcio de veículos?
No consórcio, o seguro prestamista também é obrigatório e segue a mesma lógica de proteção ao saldo devedor. A diferença está no momento em que o seguro é cobrado: geralmente ele incide sobre as parcelas restantes ou sobre o valor do bem contemplado.
É importante comparar as condições do seguro entre diferentes administradoras de consórcio, pois as regras de cálculo e coberturas podem variar mesmo sendo todos produtos obrigatórios.
O que fazer após ler o contrato de financiamento com seguro prestamista?
Após conferir todos os pontos do contrato, guarde uma via física ou digital com todos os anexos. Mantenha os contatos da seguradora em local de fácil acesso e informe os beneficiários sobre a existência da apólice.
Consulte sempre o portal oficial do banco central ou do Detran do seu estado para verificar débitos e restrições do veículo antes de finalizar qualquer negociação. A informação oficial evita surpresas futuras.
Leia o contrato completo com atenção. O seguro prestamista é obrigatório, mas os detalhes das condições devem ser totalmente compreendidos antes da assinatura.
Fontes oficiais
Consulte os portais oficiais federais para regras e valores atualizados. Este conteúdo é informativo e não substitui a orientação do órgão de trânsito.
Perguntas Frequentes
O que é seguro prestamista e ele é obrigatório?
O seguro prestamista é um seguro de vida que quita o saldo devedor do financiamento ou consórcio em caso de morte ou invalidez permanente do contratante. Ele não é obrigatório por lei, mas muitas instituições financeiras o exigem como condição para liberar o crédito.
Quem oferece o seguro prestamista?
O seguro prestamista é oferecido pelas próprias instituições financeiras ou por seguradoras autorizadas pela Susep que mantêm convênio com bancos e administradoras de consórcio. O consumidor contrata o seguro junto com o financiamento ou consórcio.
O que o contrato de seguro prestamista costuma prever?
O contrato costuma prever a quitação total ou parcial da dívida em caso de morte ou invalidez permanente do segurado. Pode incluir também cobertura de desemprego involuntário, dependendo da modalidade contratada. O valor da indenização é sempre vinculado ao saldo devedor.
Como funciona o cálculo do seguro prestamista?
O valor do prêmio é calculado mensalmente sobre o saldo devedor remanescente. À medida que a dívida diminui, o valor do seguro também diminui. O mecanismo é o de seguro decrescente, onde a indenização corresponde exatamente ao valor ainda devido à instituição.
Quais são os direitos do consumidor no seguro prestamista?
O consumidor tem direito à informação clara sobre o custo do seguro, à possibilidade de recusá-lo quando não for obrigatório, à transparência do valor embutido na parcela e ao respeito ao Código de Defesa do Consumidor, especialmente quanto à vedação de venda casada.
É possível recusar o seguro prestamista no financiamento?
Sim. Quando o seguro não for obrigatório por lei, o consumidor pode recusá-lo. A instituição deve oferecer a opção sem o seguro, ainda que com condições diferentes de prazo ou taxa. A recusa não pode ser usada como pretexto para negar o crédito de forma abusiva.
O que devo conferir no contrato antes de assinar o seguro prestamista?
Antes de assinar, verifique: (1) se o seguro é obrigatório ou facultativo; (2) quais são exatamente as coberturas incluídas; (3) como é calculado o valor do prêmio; (4) se existe carência; (5) em quais situações a seguradora não paga; (6) como fazer a comunicação de sinistro.
O seguro prestamista pode ser considerado venda casada?
Sim. De acordo com o art. 39, I, do Código de Defesa do Consumidor, é vedado condicionar o fornecimento de produto ou serviço ao fornecimento de outro. Se a instituição negar o financiamento exclusivamente por causa da recusa do seguro, configura venda casada ilegal.