O que é seguro prestamista?
O seguro prestamista é um seguro de vida vinculado a um financiamento ou consórcio de veículo. Ele garante a quitação total ou parcial da dívida junto à instituição financeira caso o contratante venha a falecer ou sofra invalidez permanente por acidente ou doença durante o prazo do contrato. O objetivo principal é proteger tanto o consumidor quanto a financeira de inadimplência por eventos imprevisíveis.
Essa modalidade de seguro é obrigatória na maioria dos financiamentos de veículos no Brasil. Diferente do seguro auto tradicional, o prestamista não cobre danos ao veículo, mas sim a dívida existente. O beneficiário da apólice é sempre a instituição financeira que concedeu o crédito.
Quem oferece o seguro prestamista no Brasil?
O seguro prestamista é oferecido por seguradoras devidamente autorizadas pela Superintendência de Seguros Privados (SUSEP). As instituições financeiras que concedem financiamento ou consórcio de veículos atuam como estipulantes e comercializam o produto junto com o crédito. A consultadeplaca.net recomenda que o consumidor sempre confirme a regularidade da seguradora antes de assinar qualquer proposta.
A SUSEP é o órgão responsável pela regulação e fiscalização desse tipo de seguro. A Circular SUSEP 462/2013 estabelece as regras mínimas que as apólices devem seguir, garantindo transparência e direitos ao consumidor.
Como funciona o cálculo do seguro prestamista?
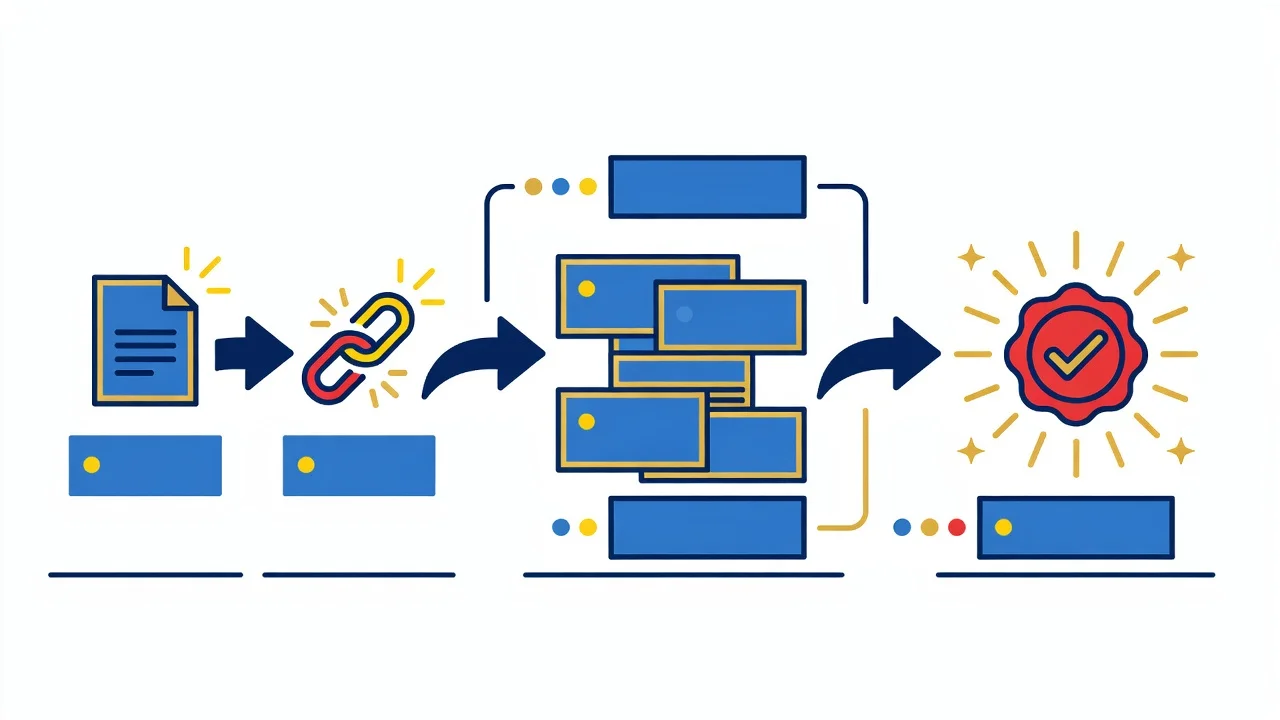
O valor do seguro prestamista é calculado com base no saldo devedor remanescente do financiamento ou consórcio. O mecanismo funciona de forma decrescente: à medida que as parcelas são pagas e o saldo devedor diminui, o valor do seguro também diminui proporcionalmente. Isso ocorre porque o risco coberto (a dívida) reduz ao longo do tempo.
A seguradora considera fatores como idade do contratante, prazo total do financiamento e o valor atualizado da dívida para definir o custo mensal. Esse valor é embutido diretamente na parcela do financiamento, tornando-o parte do custo total do crédito. O importante é entender que o prêmio acompanha o saldo devedor e não permanece fixo durante todo o contrato.
O que o contrato de seguro prestamista costuma prever?
O contrato de seguro prestamista deve especificar claramente quais eventos estão cobertos, especialmente morte e invalidez permanente. Ele também define os prazos de carência, os documentos necessários para acionar a cobertura e os procedimentos para comunicação do sinistro. Além disso, o documento informa as hipóteses de exclusão de cobertura, como suicídio nos primeiros dois anos ou invalidez decorrente de doença preexistente não declarada.
O consumidor tem direito de receber todas as informações de forma prévia e clara. O contrato deve conter o valor do prêmio, a forma de cálculo, o período de vigência e as responsabilidades de cada parte envolvida.
O que o consumidor deve conferir no contrato antes de assinar?
Antes de assinar qualquer proposta de financiamento com seguro prestamista, o consumidor precisa ler atentamente o contrato. Verifique se todas as coberturas estão descritas de forma clara, incluindo os eventos que acionam a quitação da dívida. Confira também se existem carências e quais são as condições para acionar o seguro.
| Item | Detalhe | Observação |
|---|---|---|
| Eventos cobertos | Morte e invalidez permanente | Deve estar escrito de forma explícita |
| Exclusões de cobertura | Doenças preexistentes, suicídio nos primeiros 2 anos | Verifique todas as hipóteses listadas |
| Forma de cálculo | Baseado no saldo devedor | Deve explicar que o valor diminui com o tempo |
| Documentos para sinistro | Lista completa de documentos | Confira prazos de entrega |
| Direito de arrependimento | Prazo legal para cancelamento | Verifique se está informado |
É fundamental que o consumidor entenda exatamente o que está contratando. O seguro prestamista não substitui o seguro auto e não cobre roubo, furto ou colisão do veículo. Ele existe exclusivamente para proteger o saldo devedor em caso de morte ou invalidez do titular do financiamento.
Como consultar o seguro prestamista do meu veículo?
Para verificar informações relacionadas ao seu veículo, incluindo pendências que possam estar ligadas a financiamentos ativos, utilize a consulta por placa. A consultadeplaca.net permite que você acesse diversos dados do veículo de forma prática e segura antes de tomar qualquer decisão financeira.
- Acesse o site consultadeplaca.net
- Informe a placa do veículo e o código de segurança
- Analise as informações de débitos, restrições e financiamentos ativos
- Verifique se existe menção a contrato de financiamento ou consórcio
- Em caso de dúvida sobre o seguro prestamista, contate diretamente a instituição financeira responsável
O que pode dar errado com o seguro prestamista?
O principal problema ocorre quando o consumidor não lê o contrato com atenção e descobre tardiamente as exclusões de cobertura. Muitos acreditam que qualquer causa de morte ou invalidez será coberta, mas o seguro pode negar o pagamento se a causa estiver entre as exclusões previstas em contrato.
Outro erro comum é não comunicar o sinistro dentro do prazo estipulado pela seguradora. A demora na apresentação de documentos pode gerar negativa de cobertura mesmo quando o evento está coberto. Por isso, guarde todos os documentos do financiamento e do seguro em local seguro e de fácil acesso.
O seguro prestamista é um instrumento de proteção importante, mas exige atenção e compreensão plena das condições contratuais antes da assinatura. O consumidor bem informado evita surpresas e toma decisões financeiras mais seguras.
O que o seguro prestamista cobre em caso de morte ou invalidez?
O seguro prestamista quita o saldo devedor do financiamento ou consórcio diretamente à instituição financeira caso o contratante venha a falecer ou sofra invalidez permanente total por acidente. O objetivo principal é proteger a família do devedor, evitando que herdeiros precisem continuar pagando as parcelas ou perder o bem.
Em caso de morte, o valor da indenização é repassado ao banco ou administradora de consórcio, zerando a dívida remanescente. Já na invalidez permanente, o contrato define o percentual de quitação conforme o grau de incapacidade comprovado por perícia médica. O veículo ou bem financiado fica livre de ônus para os beneficiários.
Quais são as variações do seguro prestamista no financiamento de veículos?
Existem duas modalidades principais: o seguro prestamista individual e o seguro prestamista vinculado ao financiamento coletivo. No individual, o contratante escolhe o valor de cobertura e paga o prêmio de forma separada. No modelo vinculado, a proteção é oferecida junto com o financiamento e o valor é diluído nas parcelas mensais.
Algumas instituições permitem a contratação de coberturas adicionais, como invalidez temporária ou desemprego involuntário. Cada variação altera o escopo de proteção e o custo final do instrumento. O consumidor deve avaliar exatamente quais eventos estão cobertos antes de aceitar a adesão.
Como cancelar o seguro prestamista depois de assinado?
O cancelamento do seguro prestamista pode ser solicitado a qualquer momento durante a vigência do contrato. O consumidor deve entrar em contato com a instituição financeira ou diretamente com a seguradora, dependendo do que estiver previsto no contrato. É importante solicitar a confirmação por escrito e o demonstrativo de devolução de valores, quando cabível.
Após o cancelamento, o saldo devedor volta a ser de responsabilidade exclusiva do contratante ou de seus herdeiros. Por isso, avalie com cuidado se realmente deseja abrir mão da proteção antes de formalizar o pedido. Guarde todos os protocolos de atendimento.
Vale a pena manter o seguro prestamista no financiamento de veículo?
A decisão de manter ou não o seguro prestamista depende do perfil de risco de cada pessoa. Famílias com dependentes financeiros e poucos bens costumam considerar a proteção relevante, pois evita o endividamento dos herdeiros. Pessoas sem dependentes ou com reserva financeira robusta podem avaliar a real necessidade da cobertura.
O mais importante é comparar o custo embutido nas parcelas com a tranquilidade de ter o financiamento quitado automaticamente em caso de imprevisto grave. A escolha deve ser consciente, baseada na leitura completa do contrato e não apenas na pressão do vendedor no momento da contratação.
Leia sempre as condições gerais da apólice antes de assinar. O contrato é o único documento que vale em caso de sinistro. Guarde uma cópia completa.
Fontes oficiais
Consulte os portais oficiais federais para regras e valores atualizados. Este conteúdo é informativo e não substitui a orientação do órgão de trânsito.
Perguntas Frequentes
O que é seguro prestamista?
O seguro prestamista é um seguro de vida que garante a quitação do saldo devedor de um financiamento ou consórcio caso o contratante venha a falecer ou sofrer invalidez permanente. Ele protege tanto a família do tomador quanto a instituição financeira.
Quem pode oferecer seguro prestamista?
O seguro prestamista só pode ser oferecido por seguradoras autorizadas pela SUSEP. Bancos e financeiras atuam apenas como intermediários ou estipulantes do seguro, não como seguradoras.
Como funciona o cálculo do seguro prestamista?
O valor do prêmio é calculado sobre o saldo devedor remanescente do financiamento ou consórcio. À medida que a dívida diminui, o valor do seguro também diminui. O mecanismo segue as regras de cálculo estabelecidas pela Circular SUSEP 462/2013.
O que o contrato de seguro prestamista costuma prever?
O contrato normalmente prevê cobertura por morte e invalidez permanente por acidente ou doença, quitação automática do saldo devedor, prazo de vigência igual ao do financiamento e regras claras de carência e exclusões.
O seguro prestamista é obrigatório?
Não é obrigatório por lei. A instituição financeira pode exigir o seguro como condição para liberar o crédito, mas o consumidor tem o direito de escolher outra apólice compatível ou recusar, desde que a instituição aceite outra garantia.
Quais direitos o consumidor tem no seguro prestamista?
O consumidor tem direito de receber todas as informações claras antes da contratação, de ter o prêmio calculado sobre o saldo devedor, de escolher seguradora compatível e de ter o contrato rescindido com devolução proporcional dos valores pagos.
O que devo conferir no contrato antes de assinar o seguro prestamista?
Antes de assinar, verifique: (1) coberturas incluídas e excluídas, (2) forma de cálculo do prêmio sobre o saldo devedor, (3) prazo de vigência, (4) carências, (5) procedimentos em caso de sinistro, (6) valor do prêmio em cada período e (7) condições de cancelamento e reembolso.
Como consultar as regras oficiais do seguro prestamista?
Todas as regras vigentes estão disponíveis na Circular SUSEP nº 462/2013. Recomenda-se consultar diretamente o site da SUSEP ou o portal oficial da seguradora antes de assinar qualquer proposta.